バンク・イスラム、デジタル時代の収益化に転換
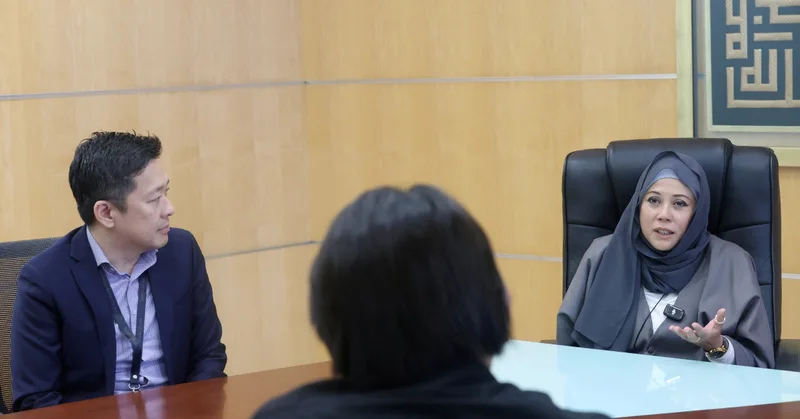
クアラルンプール:数か月の間に、元デジタル銀行の最高経営責任者が現行の銀行に加わるだけでなく、2社に加わるケースはそれほど頻繁ではない。
したがって、元アエオン銀行の最高経営責任者(CEO)であるダティン・パドゥカ・ラージャ・テフ(Raja Teh)・マイムナ・ラージャ・アブドゥル・アズィズ(Datin Paduka Raja Teh Maimunah Raja Abdul Aziz)、および元リット銀行のCEOであるメルビン・オイ(Melvin Ooi)が、バンク・イスラム・マレーシア・ベトナムを率いることになったことは、業界関係者の注目を集めている。
アエオン銀行に就任する前にはアムバンク・グループに所属していたラージャ・テフにとって、アムインベストメント銀行のCEOおよびグループの小口銀行部門のマネジング・ディレクターを務めていた同氏が、デジタル化の時代においてオイとともにバンク・イスラムをどのように進めていくのか。
ラージャ・テフにとって、拡大のためのローン成長を追求することはもう過去の話だ。銀行は持続可能な収益性、デジタル変革、そして顧客体験の向上に焦点を当てて再調整している。
ビジネス・タイムズとの特典インタビューでラージャ・テフは、「過去の当行の戦略は、残高と資産を増やすことだった。しかし現在では、収益性を重視している。つまり、資産の量ではなく、収益性の観点から質を重視している。」と語った。
2026年上半期に、バンク・イスラムは前年同期比7.5%増の779億という堅調な総融資成長を記録し、総資産は1067億リンギットに達したが、経営陣はこれらの資産が持続可能な収益を生み出すよう、積極的に再調整している。
この変化を測るため、銀行は厳格な内部目標を設定した。
2026年上半期におけるバンク・イスラムの年率換算の株主資本利益率(ROE)は6.3%だった。リーダーシップ陣はこれを中長期的に積極的に改善しなければならない基準と考えている。
ラージャ・テフは、「少なくとも次の5年間で二桁のROEを達成する必要がある。現在は一桁だ。つまり、私にとってこれは絶対的な目指すべき方向だ。」と語った。
そのためには、ラージャ・テフは、必要な内部収益性目標やリスク調整価格基準を満たさない事業を「手放す」ことを厭わないという。特に、競争が激しい小口市場においてはそうするつもりだ。
同氏は、バンク・イスラムがローン成長を積み重ねるために市場価格戦争に盲目的に従うことはないと強調した。
しかし、ラージャ・テフは、これは全体のセグメントを放棄することを意味しないと述べた。代わりに、銀行は非常に選択的で、小口ローンにおいて「広範囲な」アプローチを避けるつもりだ。
点線のことばはマレーシア特有の用語です。タップすると意味が出ます。用語集を見る →
あわせて読みたい
この記事について
- 出典
- New Straits Times
- 元記事の公開
- 2026年10月4日
- 当サイト更新
- 2026年10月5日
- 作成
- Malaysia Times 編集部(翻訳・要約)— 取材は出典元による
- 訂正
- 訂正一覧 · 誤りを知らせる