タブン・ハジ、役割分担で改革を—タン・アリフ氏
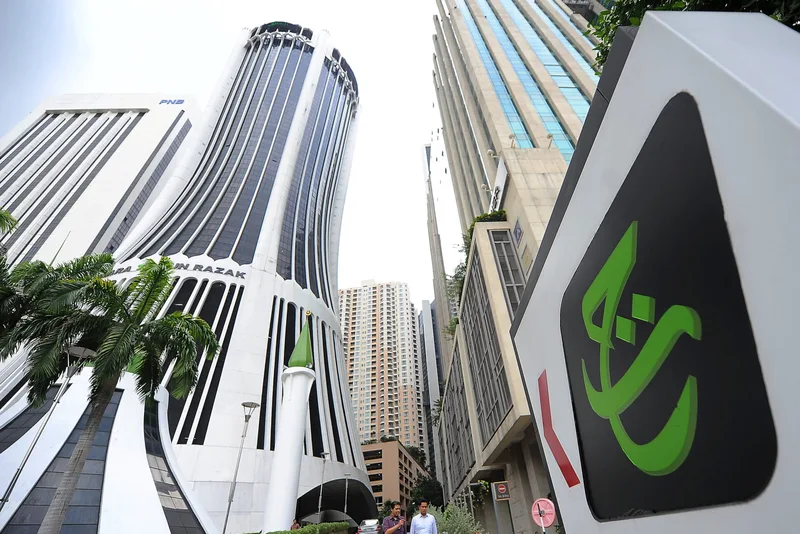
タブン・ハジ氏はより明確な役割分担により、既存の銀行業務や投資の専門知識を活かしながら、巡礼者や預金者に集中できるようになる可能性がある。
タブン・ハジはバンク・イスラムの筆頭株主である。
- バンク・イスラムはマレーシア国立銀行(BNM)の規制を受けている
- 2018年の組織再編後、資産はウルシャルタ・ジャマー(UJSB)に譲渡された
- 筆者はタブン・ハジを巡礼者と預金者向けサービスに専念させる案を提示した
- UJSBを投資管理の専門会社として位置付ける構想が示された
レンバガ・タブン・ハジをめぐる議論は、誰が間違いを犯したのかという同じ質問に戻る傾向がある。誰が責任を負うべきだろうか?そして過去のリストラは正当化されたのかどうか。もっと単純な質問をしたほうがいいかもしれません。タブン・ハジは実際何をすべきだろうか?タブン・ハジには、何百万ものマレーシアのイスラム教徒の信頼と、世界で最も確立されたメッカ巡礼管理プラットフォームの1つという2つの並外れた資産がある。
その弱点は、私たちが洗練された投資機関のように振る舞うことを期待していることだ。もっと簡単な解決策があるかもしれません。タブン・ハジ氏はすでにバンク・イスラムの筆頭株主である。Bank Islamは、銀行員、財務に関する専門知識、リスク管理、信用能力、規制された金融インフラを備えている。THには同様に価値のあるものがある。
それは、数百万人の預金者と、大規模で安定した比較的低コストの貯蓄プールだ。二人をもっと近づけましょう。目的は、即時の法的合併である必要はない。まず、経済と金融インフラを統合することから始める。タブン・ハジはハッジとその預金者、顧客サービスに専念しましょう。Bank Islamをエコシステムの銀行業務および金融エンジンにしましょう。
これには別の利点もある。Bank Islamはシャリーアに完全に準拠している。それがそのアイデンティティであり強みですが、商品開発がより専門的になり、場合によっては従来のユニバーサルバンクよりも高価になる可能性もある。THエコシステムは、Bank Islamに、ほとんど競合他社が真似できない規模、資金、顧客を提供する。
以上は Scoop の報道の要約と抜粋です。全文は英語の元記事でお読みください。