MBSB、受注残60億リンギットのケジャヤに「買い」維持
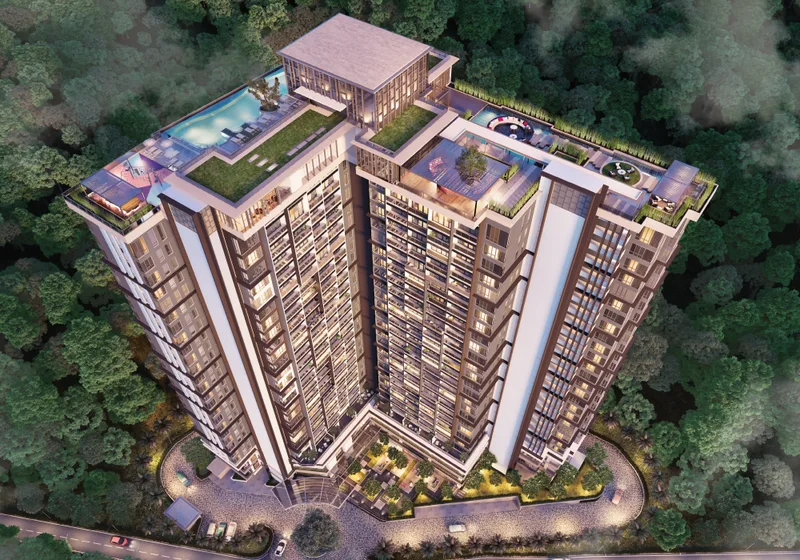
写真: Focus Malaysia
ケジャヤ・プロスペクの純現金状況や強力なプロジェクト実行力、多様化した受注状況が投資魅力を支えている。
テレンガヌの変電所建設契約は1億4200万リンギット規模。
- MBSBリサーチがケジャヤ・プロスペクに「購入」推奨、目標株価3.98リンギットを維持した
- ケジャヤの受注残は59億リンギットから60億リンギットに増加した
- 2026年度の年間契約獲得額見込みを38億リンギットに引き上げた
- 外部プロジェクトが2026年度契約獲得額の60.7%を占めている
は、記録的な60億の受注残と電力インフラ、データセンター(DCs)および機械・電気・給水(M)工事への拡大した露出によって、KERJAYA Prospek Group Bhdが成長に適した立場にいると述べた。
同研究機関は、建設グループに対して「購入」の推奨を維持し、目標株価は変更なく3.98リンギットであり、株価上昇の可能性は20.6%である。
注目すべきは、Kerjayaが最近、Jati Tinggi Holding BhdとBetapac とのコンソーシアムを通じて、TNBのためにテ렝ガヌのパカガス絶縁変電所を建設するための1億4200万リンギットの契約を獲得したことである。
つぎに読む
2027年予算の財政支援、賢く活用するガイド
5億6820万リンギットのコンソーシアム契約では、Jati Tinggiが55%、Kerjayaが25%、Betapacが残りの20%を保有する。
以上は Focus Malaysia の報道の要約と抜粋です。全文は英語の元記事でお読みください。
点線のことばはマレーシア特有の用語です。タップすると意味が出ます。用語集を見る →
あわせて読みたい
この記事について
- 出典
- Focus Malaysia
- 元記事の公開
- 2026年10月23日
- 当サイト更新
- 2026年10月23日
- 作成
- Malaysia Times 編集部(翻訳・要約)— 取材は出典元による
- 訂正
- 訂正一覧 · 誤りを知らせる
英語の元記事を読む
Focus Malaysia