税制論争、本質はGST対SSTでない
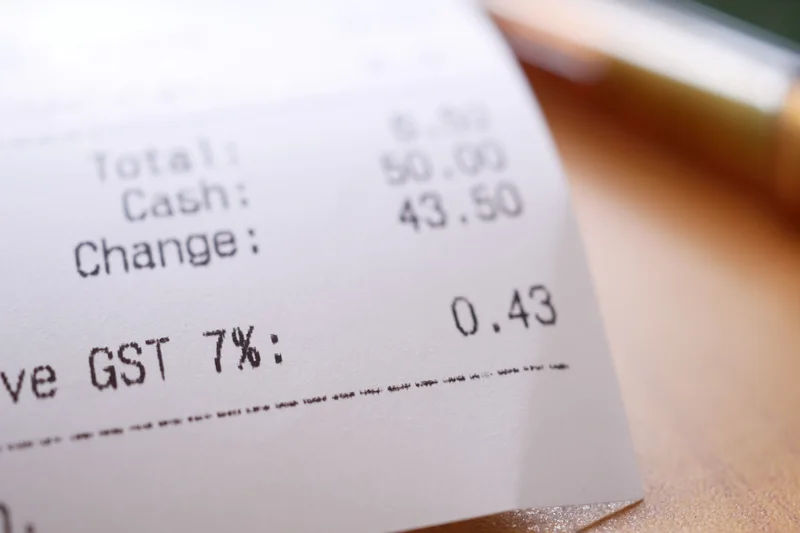
写真: Focus Malaysia
マレーシアは、GST対SSTの税制改革を停止し、デジタル経済と家庭向けの現代的で証拠に基づくシステムを構築することに焦点を当てるべきである。
拡張SSTは2025年7月実施、効果検証が先とする論考。
- 拡張されたSST(販売・サービス税)は2025年7月に実施された
- 論説はGSTとSSTの二者択一の議論を止めるべきだと主張している
- 入力税クレジットや返金制度はSSTの仕組みを根本的に変えると指摘する
- 電子請求などのデジタル報告ツールは税務管理の改善にとどまるとしている
政府が商品・サービス税(GST)の特定の特徴が既存の販売・サービス税()に組み込まれるかどうかを検討する意欲は、有益な出発点である。
しかし、より大きな問題は、マレーシアが2つの税制を組み合わせるべきかどうかではなく、国の税制が急速に変化するデジタル経済に備えているかどうかである。
議論はGSTとSSTの間の間違った選択に閉じ込められ、代わりに税制改革は証拠から始めるべきである。
新しいメカニズムを導入する前に、政府は2025年7月に実施された拡張されたSSTが実際にどのように機能しているかを評価すべきである。
以上は Focus Malaysia の報道の要約と抜粋です。全文は英語の元記事でお読みください。
点線のことばはマレーシア特有の用語です。タップすると意味が出ます。用語集を見る →
あわせて読みたい
この記事について
- 出典
- Focus Malaysia
- 元記事の公開
- 2026年8月26日
- 当サイト更新
- 2026年9月17日
- 作成
- Malaysia Times 編集部(翻訳・要約)— 取材は出典元による
- 訂正
- 訂正一覧 · 誤りを知らせる
英語の元記事を読む
Focus Malaysia